কুবি শিক্ষকের নিখোঁজ ছেলে অপ্রতীমের লাশ উদ্ধার
কুমিল্লা বিশ্ববিদ্যালয়ের বাংলা বিভাগের সহযোগী অধ্যাপক ড. নাহিদা বেগমের নিখোঁজ ছেলে ইশিয়াত শাহরিয়ার অপ্রতীমের লাশ লালমাই সানন্দা পাহাড় এলাকার জঙ্গল থেকে উদ্ধার করেছে পুলিশ।

ঢাকা: দেশের ব্যাংক খাতে ঋণখেলাপির সংকট আরও গভীর হয়েছে। গত জুন শেষে ব্যাংকগুলোর মোট খেলাপি ঋণের পরিমাণ দাঁড়িয়েছে ৬ লাখ ৬ হাজার ৫৫৫ কোটি টাকা। বিতরণ করা মোট ঋণের হিসাবে খেলাপি ঋণের হার ৩২ দশমিক ৭৮ শতাংশ। অর্থাৎ ব্যাংক খাতে বিতরণ করা প্রতি ১০০ টাকা ঋণের প্রায় ৩৩ টাকাই এখন খেলাপি।
তবে এই সংকটের মধ্যেও ১৩টি বেসরকারি ব্যাংক খেলাপি ঋণের হার ৫ শতাংশের নিচে রাখতে পেরেছে। বাংলাদেশ ব্যাংকের জুন ২০২৬-এর তথ্য অনুযায়ী, এসব ব্যাংকের মধ্যে নতুন প্রজন্মের ব্যাংকের পাশাপাশি রয়েছে পুরোনো প্রজন্মের ব্যাংকও।
৫ শতাংশের নিচে খেলাপি ঋণের হার থাকা ব্যাংকগুলো হলো—কমিউনিটি ব্যাংক, ব্র্যাক ব্যাংক, পূবালী ব্যাংক, সিটিজেনস ব্যাংক, প্রাইম ব্যাংক, সিটি ব্যাংক, ইস্টার্ন ব্যাংক, যমুনা ব্যাংক, বেঙ্গল কমার্শিয়াল ব্যাংক, এনসিসি ব্যাংক, উত্তরা ব্যাংক, শাহ্জালাল ইসলামী ব্যাংক ও সীমান্ত ব্যাংক।
খেলাপি ঋণের হারের দিক থেকে তালিকার শীর্ষে রয়েছে কমিউনিটি ব্যাংক। জুন শেষে ব্যাংকটির বিতরণ করা ১ হাজার ৬৩৩ কোটি টাকা ঋণের মধ্যে খেলাপি ছিল প্রায় ৫ কোটি টাকা। ফলে খেলাপি ঋণের হার দাঁড়িয়েছে শূন্য দশমিক ৩৩ শতাংশে।
দ্বিতীয় অবস্থানে রয়েছে ব্র্যাক ব্যাংক। জুন শেষে ব্যাংকটির মোট ঋণ ছিল ৭৫ হাজার ৬২১ কোটি টাকা। এর মধ্যে খেলাপি ঋণ ১ হাজার ৫৪৮ কোটি টাকা, অর্থাৎ খেলাপির হার ২ দশমিক ৫ শতাংশের কাছাকাছি।
ব্র্যাক ব্যাংকের ব্যবস্থাপনা পরিচালক (এমডি) তারেক রেফাত উল্লাহ খান বলেন, ঋণঝুঁকি ব্যবস্থাপনা ও ঋণ অনুমোদনের ক্ষেত্রে সুশাসন এবং সঠিক ঝুঁকি মূল্যায়নই ব্যাংকের ঋণের গুণগত মান ধরে রাখার মূল চাবিকাঠি। তাঁর ভাষ্য, কোনো অনৈতিক চাপ ছাড়াই গ্রাহকের ঋণ পরিশোধের সক্ষমতা যাচাই করে ঋণ দেওয়ায় খেলাপি ঋণ নিয়ন্ত্রণে রাখা সম্ভব হয়েছে।
ব্র্যাক ব্যাংক সম্প্রতি ফোর্বসের বিশ্বের সেরা পারফর্মিং ৫০০ ব্যাংকের তালিকায় স্থান পেয়েছে।
কম খেলাপি ঋণের হারে তৃতীয় অবস্থানে রয়েছে পূবালী ব্যাংক। গত জুন শেষে ব্যাংকটির বিতরণ করা ৭২ হাজার ৫৭৬ কোটি টাকা ঋণের মধ্যে খেলাপি ছিল ১ হাজার ৭৮৯ কোটি টাকা। খেলাপি ঋণের হার ২ দশমিক ৪৬ শতাংশ।
পূবালী ব্যাংকের এমডি মোহাম্মদ আলী বলেন, ব্যাংকের কোনো ঋণ তাঁর বা শীর্ষ পর্যায়ের কোনো কর্মকর্তার একক পরামর্শ কিংবা ব্যক্তিগত সুপারিশে দেওয়া হয়নি। সম্পূর্ণ প্রাতিষ্ঠানিক ও নিয়মতান্ত্রিক মূল্যায়ন প্রক্রিয়ার মাধ্যমে ঋণ অনুমোদন করা হয়েছে।
তিনি জানান, ব্যাংকের বড় ঋণের উল্লেখযোগ্য অংশ খাদ্য ও খাদ্যসামগ্রী, শিক্ষা, চিকিৎসা, আবাসন ও পোশাকের মতো প্রয়োজনীয় ব্যবসায়িক খাতে দেওয়া হয়েছে। এখন ভোক্তা ঋণেও গুরুত্ব বাড়ানো হচ্ছে।
তালিকায় চতুর্থ অবস্থানে থাকা সিটিজেনস ব্যাংকের খেলাপি ঋণের হার ২ দশমিক ৬৫ শতাংশ। পঞ্চম স্থানে থাকা প্রাইম ব্যাংকের খেলাপি ঋণের হার ২ দশমিক ৭৪ শতাংশ।
ষষ্ঠ অবস্থানে রয়েছে সিটি ব্যাংক। জুন শেষে ব্যাংকটির খেলাপি ঋণের পরিমাণ ছিল ১ হাজার ৫১৪ কোটি টাকা, যা মোট ঋণের ২ দশমিক ৭৯ শতাংশ।
সিটি ব্যাংকের এমডি মাসরুর আরেফিন বলেন, স্বাধীন ঋণ অনুমোদন প্রক্রিয়া এবং ঋণের বৈচিত্র্যের কারণে খেলাপি ঋণের হার নিয়ন্ত্রণে রাখা সম্ভব হয়েছে। বিশেষ করে এসএমই ও ভোক্তা ঋণ ব্যাংকটির জন্য ইতিবাচক ভূমিকা রাখছে বলে তিনি উল্লেখ করেন।
কম খেলাপি ঋণের তালিকায় সপ্তম অবস্থানে রয়েছে ইস্টার্ন ব্যাংক। জুন শেষে ব্যাংকটির খেলাপি ঋণের হার ছিল ৩ দশমিক ২৮ শতাংশ।
এরপর রয়েছে—
যমুনা ব্যাংক: ৩ দশমিক ৩৫ শতাংশ
বেঙ্গল কমার্শিয়াল ব্যাংক: ৪ দশমিক ০৭ শতাংশ
এনসিসি ব্যাংক: ৪ দশমিক ১৯ শতাংশ
উত্তরা ব্যাংক: ৪ দশমিক ৩৬ শতাংশ
শাহ্জালাল ইসলামী ব্যাংক: ৪ দশমিক ৮২ শতাংশ
সীমান্ত ব্যাংক: ৪ দশমিক ৮৮ শতাংশ
অর্থাৎ, সামগ্রিক ব্যাংক খাতে খেলাপি ঋণের হার ৩২.৭৮ শতাংশে পৌঁছালেও এসব ১৩ ব্যাংক ৫ শতাংশের নিচে খেলাপি ঋণ ধরে রেখেছে।
বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, জুন শেষে দেশের ব্যাংক খাতে মোট খেলাপি ঋণের পরিমাণ ছিল ৬ লাখ ৬ হাজার ৫৫৫ কোটি টাকা। এর মধ্যে মাত্র ১০টি ব্যাংকের খেলাপি ঋণ ৪ লাখ ৩৯ হাজার ৫২৬ কোটি টাকা, যা মোট খেলাপি ঋণের প্রায় ৭২ শতাংশ।
খেলাপি ঋণের পরিমাণের দিক থেকে বেসরকারি খাতের ইসলামী ব্যাংক এবং রাষ্ট্রায়ত্ত জনতা ব্যাংক বড় অংশজুড়ে রয়েছে। সামগ্রিকভাবে কয়েকটি দুর্বল ব্যাংকে বিপুল পরিমাণ খেলাপি ঋণ কেন্দ্রীভূত হয়ে থাকায় ব্যাংক খাতের ঝুঁকি আরও স্পষ্ট হয়ে উঠেছে।
একই সময়ে একীভূত হওয়া কয়েকটি ব্যাংকের খেলাপি ঋণের হারও অত্যন্ত বেশি। প্রকাশিত তথ্য অনুযায়ী, ফার্স্ট সিকিউরিটি ইসলামী ব্যাংক, ইউনিয়ন ব্যাংক, সোশ্যাল ইসলামী ব্যাংক ও এক্সিম ব্যাংকের খেলাপি ঋণের হার যথাক্রমে ৯৭.০৮, ৯৬.৭৮, ৭৮.১৫ ও ৭০.৮১ শতাংশে পৌঁছেছে।
ব্যাংক খাতের উচ্চ খেলাপি ঋণের মধ্যেও যেসব ব্যাংক তুলনামূলকভাবে কম খেলাপি ঋণ ধরে রেখেছে, তাদের ক্ষেত্রে নিয়মতান্ত্রিক ঋণ অনুমোদন, গ্রাহকের পরিশোধ সক্ষমতা যাচাই, ঝুঁকি ব্যবস্থাপনা এবং ঋণের খাতে বৈচিত্র্যের বিষয়গুলো সামনে এসেছে।
অ্যাসোসিয়েশন অব ব্যাংকার্স বাংলাদেশের (এবিবি) সাবেক চেয়ারম্যান ও মিউচুয়াল ট্রাস্ট ব্যাংকের সাবেক এমডি আনিস এ খানের মতে, ভালো অবস্থানে থাকা ব্যাংকগুলোতে করপোরেট সুশাসনের চর্চা তুলনামূলকভাবে শক্তিশালী। তাঁর ভাষ্য, এসব ব্যাংকের পরিচালনা পর্ষদ, দক্ষ ব্যাংকার এবং গ্রাহক নির্বাচনের প্রক্রিয়া খেলাপি ঋণ কম রাখতে ভূমিকা রাখছে।
ব্যাংক খাতে জুন পর্যন্ত খেলাপি ঋণ ৬ লাখ ৬ হাজার ৫৫৫ কোটি টাকায় পৌঁছানোয় ঋণের গুণগত মান এখন আর্থিক খাতের অন্যতম বড় চ্যালেঞ্জ হয়ে উঠেছে। একই সঙ্গে কম খেলাপি থাকা ব্যাংকগুলোর অভিজ্ঞতা ঋণ অনুমোদন ও ঝুঁকি ব্যবস্থাপনায় সুশাসনের গুরুত্বও সামনে আনছে।
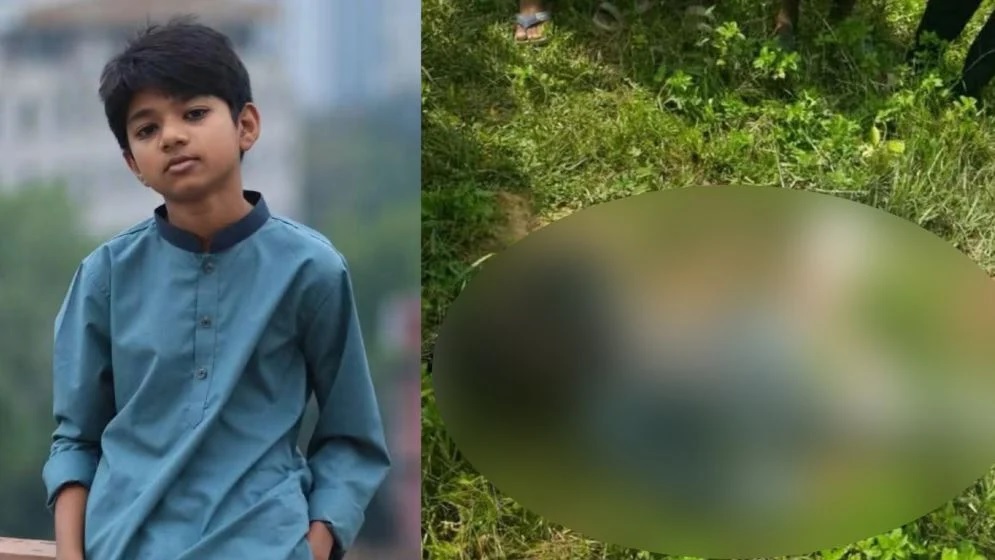
কুমিল্লা বিশ্ববিদ্যালয়ের বাংলা বিভাগের সহযোগী অধ্যাপক ড. নাহিদা বেগমের নিখোঁজ ছেলে ইশিয়াত শাহরিয়ার অপ্রতীমের লাশ লালমাই সানন্দা পাহাড় এলাকার জঙ্গল থেকে উদ্ধার করেছে পুলিশ।
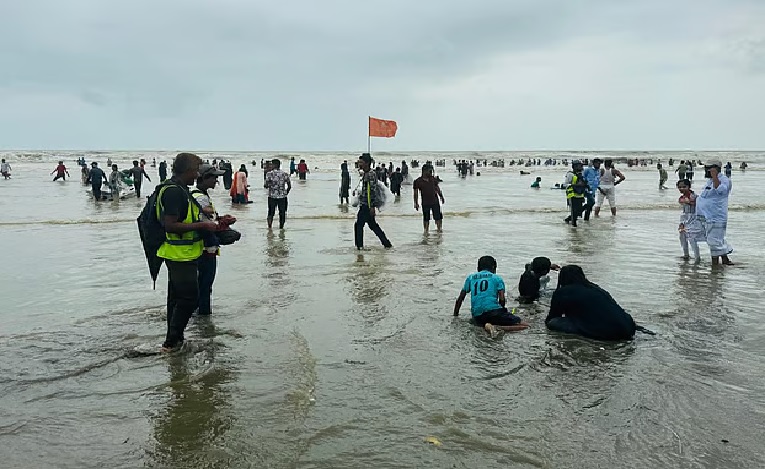
কক্সবাজার সমুদ্রসৈকতে গোসলে নেমে স্রোতের টানে ভেসে গিয়ে মোফাজ্জল ইমাম সীমান্ত নামের এক কলেজছাত্রের মৃত্যু হয়েছে।
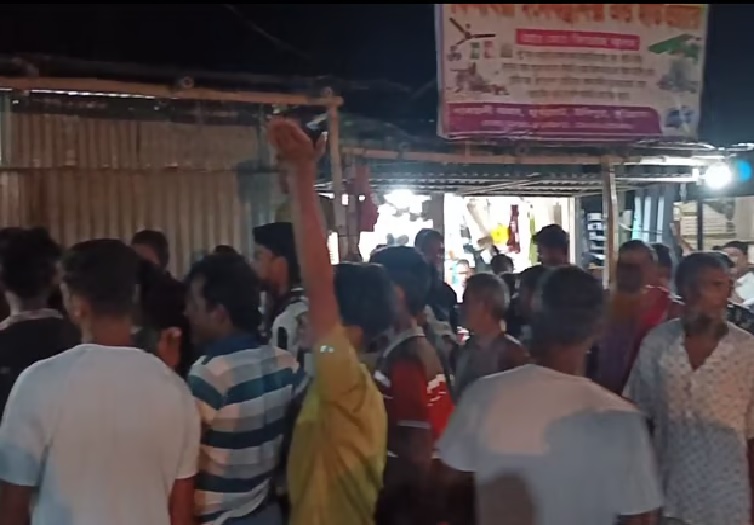
নির্ধারিত দামে সার না পাওয়া ও কৃত্রিম সংকট তৈরির অভিযোগে কুড়িগ্রামের উলিপুরে এক উপসহকারী কৃষি কর্মকর্তাকে অবরুদ্ধ করে বিক্ষোভ করেছেন কৃষকরা।
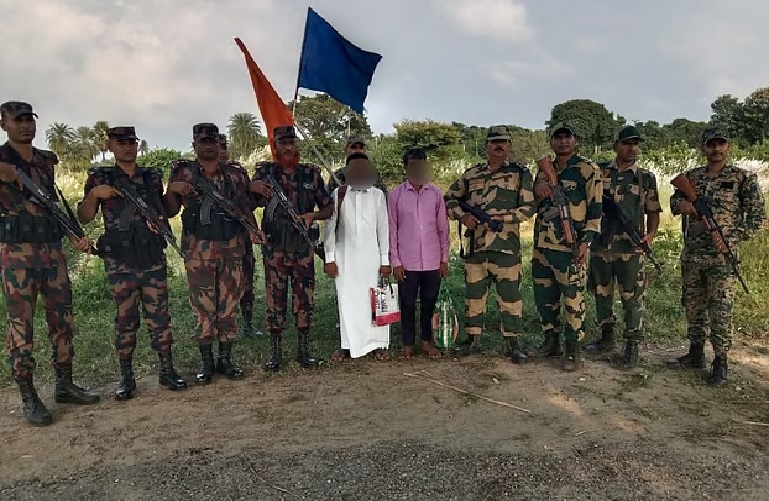
ভারতের কারাগারে দীর্ঘ সাজা ভোগ শেষে কুড়িগ্রামের ভূরুঙ্গামারী ও রৌমারী সীমান্ত দিয়ে এক নারীসহ পাঁচ বাংলাদেশি নাগরিক দেশে ফিরেছেন।
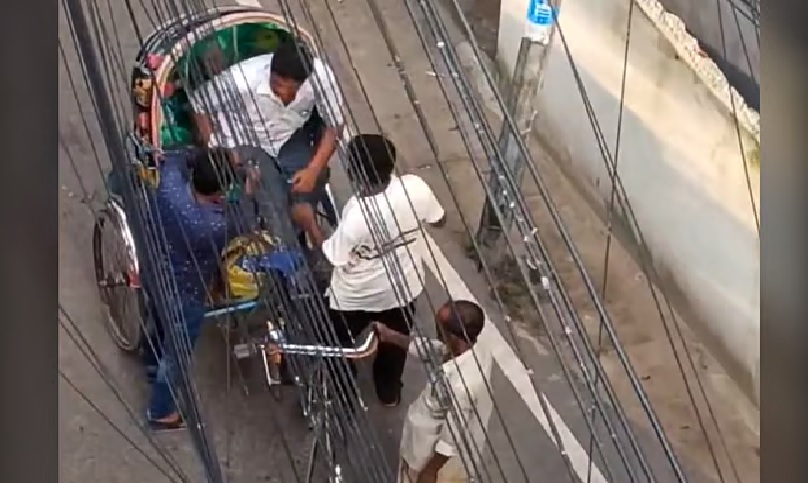
চট্টগ্রামের কোতোয়ালি থানা এলাকায় রিকশাযাত্রীকে আটকে ছুরি দেখিয়ে পকেট কেটে ছিনতাইয়ের একটি ভিডিও সামাজিক যোগাযোগমাধ্যমে ছড়িয়ে পড়েছে।
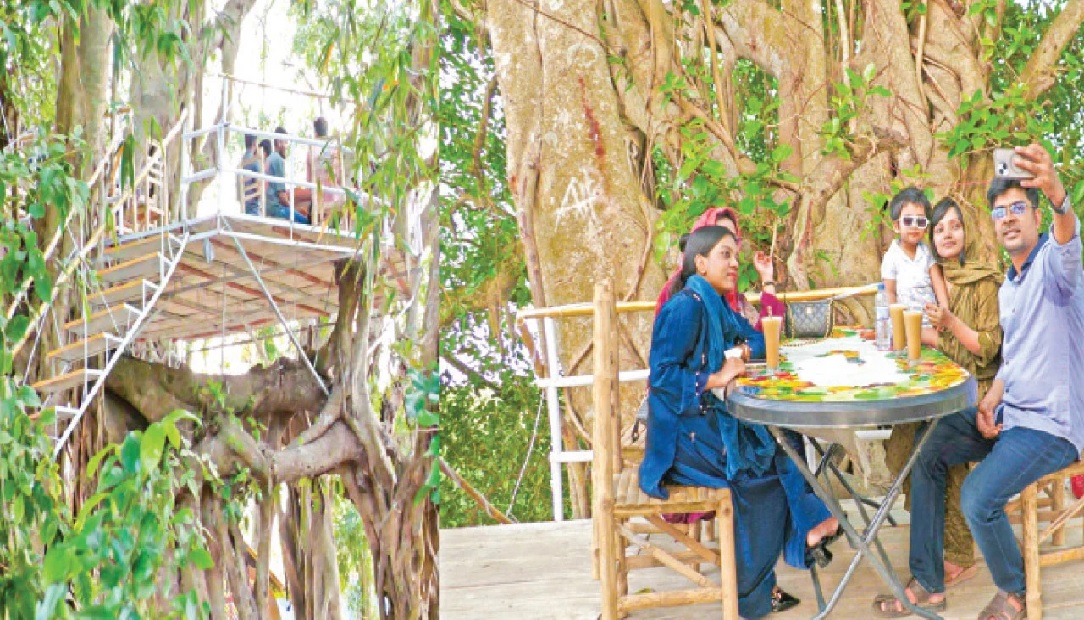
ঝিনাইদহের হরিণাকুণ্ডুর ঘোড়াদহ এলাকায় শতবর্ষী বটগাছের ডালে তৈরি করা হয়েছে ব্যতিক্রমী একটি রেস্তোরাঁ। দর্শনার্থীদের কাছে এটি এখন আকর্ষণীয় গন্তব্য।
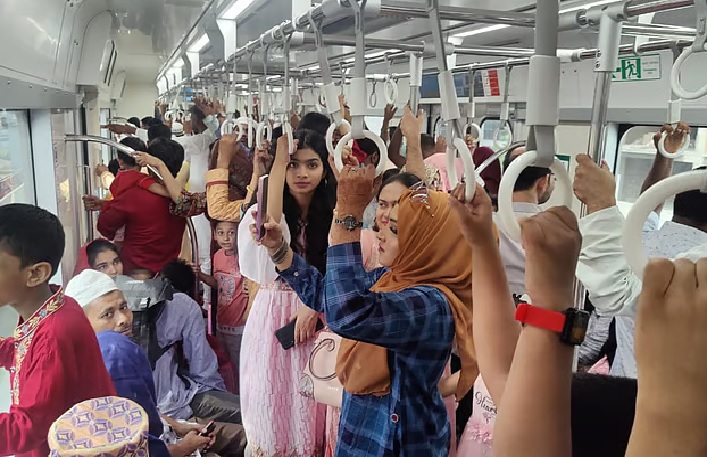
ঢাকার মেট্রোরেলে এ পর্যন্ত ৩১ কোটি ৩৫ লাখের বেশি যাত্রী যাতায়াত করেছেন। ১০ সেপ্টেম্বর এক দিনে সর্বোচ্চ ৪ লাখ ৯৯ হাজার ৭৫৬ জন যাত্রী পরিবহন হয়েছে। যাত্রী বাড়ার সঙ্গে আয় বাড়লেও সামনে ঋণের কিস্তি ও পরিচালন ব্যয়ের চাপ রয়েছে।
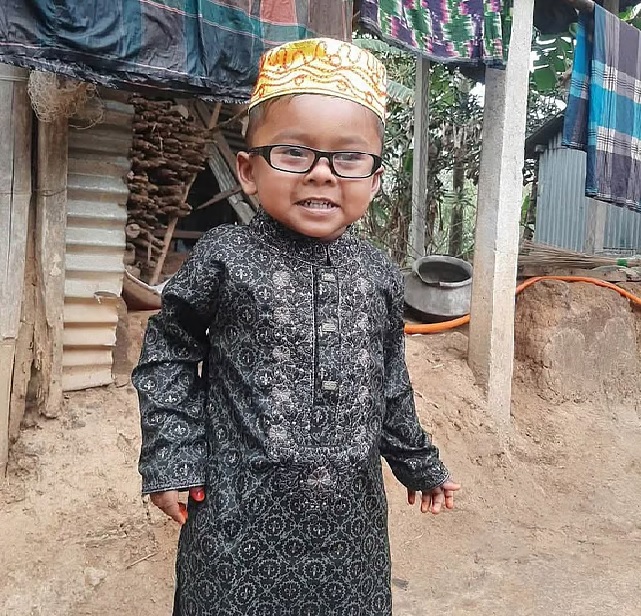
টাঙ্গাইলের সখীপুরে মায়ের ছুরিকাঘাতে ৩ বছর ৪ মাস বয়সী শিশু নিহত হওয়ার অভিযোগ উঠেছে। ঘটনায় ৭ বছরের সৎবোন গুরুতর আহত হয়ে হাসপাতালে ভর্তি।